Devolução documental interna
Contas únicas devolvidas por pendência documental confirmada / contas únicas auditadas no período × 100.
Indicador interno; não equivale à taxa de glosa da operadora. Informar tamanho e seleção da amostra.
Explore os temas da Tervali
Nenhum tema encontrado. Tente “processos”, “Caremap” ou “formação”.
Gestão assistencial e faturamento
Como reduzir registros duplicados, auditar causas de glosas e acompanhar a qualidade documental com indicadores, responsáveis e um processo verificável.
A prevenção de glosas ligadas à documentação exige registros confiáveis e conciliação entre assistência, auditoria e faturamento. O primeiro passo é localizar a origem das pendências e eliminar transcrições redundantes, preservando autoria, contexto e rastreabilidade.
Uma informação pode atravessar papel, prontuário e planilha antes de chegar à conta hospitalar. Quando cada passagem exige nova digitação, surgem oportunidades de divergência e tempo gasto conferindo versões. A instituição precisa descobrir em qual etapa a informação nasce, quem a valida e por que outra área precisa registrá-la novamente. Automatizar a transcrição sem responder a essas perguntas pode apenas acelerar a circulação de dados inconsistentes.
Este artigo examina duas dores operacionais: registros demorados e duplicados e contas incompletas ou glosadas. A proposta é um método de gestão para testar localmente, sem estimar economia antecipadamente. A qualidade do registro deve sustentar a continuidade assistencial e permitir compreender o cuidado realizado. A possibilidade de cobrança depende também de autorização, contrato, codificação e outros requisitos; documentação adequada não garante pagamento.
A Resolução Cofen 736/2024 determina a documentação formal do Processo de Enfermagem no prontuário físico ou eletrônico e diferencia as responsabilidades do enfermeiro e dos demais membros da equipe. Diagnóstico e prescrição de enfermagem são atribuições privativas do enfermeiro. Simplificar telas exige preservar essa distribuição de responsabilidades, sem transformar todos os registros em uma checagem genérica. [1]
A Resolução Cofen 754/2024 trata dos registros e sistemas digitais e revogou a 429/2012. O Código de Ética, aprovado pela Resolução 564/2017, exige informação necessária ao cuidado com clareza, completude e sequência temporal. [2][3] Na revisão de um formulário, a pergunta útil é qual decisão assistencial cada campo apoia. Um campo financeiro adicional precisa de finalidade e responsável próprios; não deve alterar a descrição verdadeira da assistência.
Comece acompanhando uma amostra de contas desde o atendimento até a primeira análise de faturamento. Inclua contas aceitas e devolvidas, diferentes turnos e modalidades de atendimento. Defina período e critério de seleção antes de observar os resultados. Uma amostra composta apenas por contas problemáticas revela falhas, mas não permite estimar a frequência dessas falhas no conjunto da produção.
Para cada informação repetida, registre origem, destino, profissional envolvido, tempo aproximado e motivo declarado da repetição. Diferencie cópia desnecessária de revisão com finalidade assistencial. Confirmar uma condição atual não equivale a transcrever um dado administrativo. Se uma planilha recebe informações do prontuário porque outro setor não consegue acessá-las, investigue permissões e relatórios disponíveis antes de criar uma integração. A solução pode estar na organização do acesso e da responsabilidade pelo dado.
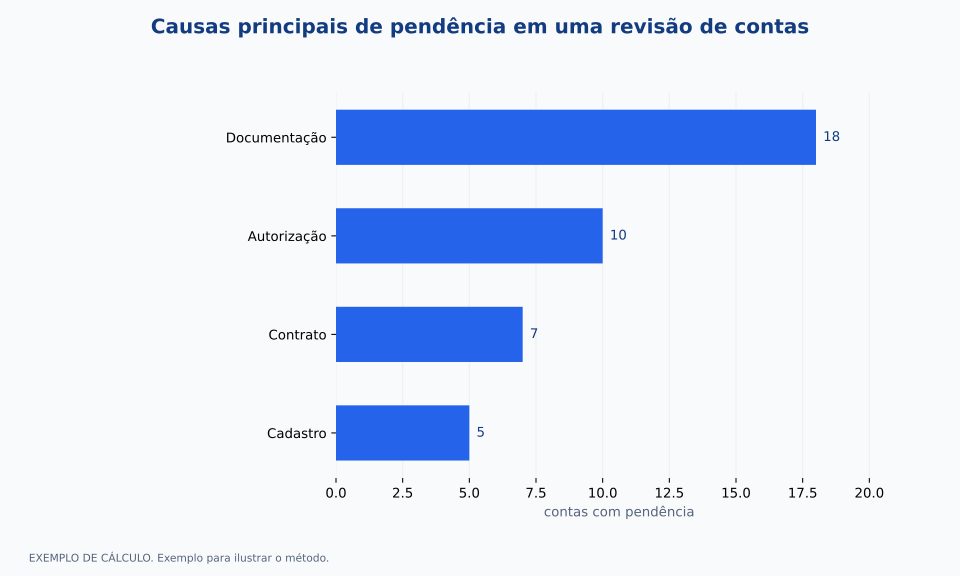
Exemplo didático de 100 contas revisadas: 40 com pendência e 60 sem pendência identificada. Cada uma das 40 recebe somente uma causa principal. Os valores não representam glosas efetivamente aplicadas.
Os valores não representam resultados da Tervali ou de uma instituição real.
| Categoria | contas com pendência |
|---|---|
| Documentação | 18 |
| Autorização | 10 |
| Contrato | 7 |
| Cadastro | 5 |
Mapa de processo para discutir responsabilidades e pontos de passagem com as equipes. Adapte ao contexto da instituição.
Equipe assistencial: relato contemporâneo e atribuição de autoria.
Auditoria e faturamento: conferir evidências, itens e requisitos aplicáveis.
Área de origem: esclarecer divergência com rastreabilidade; retornar à conciliação.
Faturamento: transmitir conta e preservar protocolo e retorno.
Auditoria e financeiro: validar motivo, recurso e recebimento.
Gestores das áreas: revisar formulário ou regra e monitorar recorrência.
Uma conta recusada pode reunir ausência de evidência do cuidado, divergência de quantidade, autorização incompatível, regra contratual ou erro de cadastro. Essas classes são uma taxonomia de análise proposta aqui, a ser adaptada ao serviço. Evite lançar tudo como falha de enfermagem. O motivo recebido da operadora deve ser preservado e relacionado à hipótese de causa interna, que precisa de verificação documental.
Na saúde suplementar, o Padrão TISS organiza a troca de informações entre os participantes. Consulte os componentes publicados pela ANS e a versão aplicável ao envio. [4] Separe o código recebido da operadora, a análise da auditoria, o responsável pela ação e o resultado da contestação. Uma glosa inicialmente associada à documentação pode terminar reconhecida como divergência contratual; mantenha o histórico dessa revisão para não treinar a equipe sobre uma causa incorreta.
O processo proposto começa pelo cuidado e seu registro, segue para conciliação dos itens da conta e termina com retorno estruturado das divergências. A equipe assistencial registra o que efetivamente ocorreu. Auditoria e faturamento verificam coerência, documentação de suporte e requisitos aplicáveis. Cada pendência recebe responsável, prazo interno e critério de resolução. O mapa abaixo representa esse encadeamento e deve ser ajustado às funções existentes na instituição.
Quando uma divergência for encontrada antes do envio, o retorno precisa indicar exatamente o problema: qual evento, qual informação e qual evidência disponível. Solicitações vagas de completar prontuário geram novas idas e vindas. Um esclarecimento posterior deve seguir o procedimento institucional de retificação, preservar a autoria e distinguir o momento do fato do momento do registro. Não se deve inventar execução ou modificar retrospectivamente o relato para fazer a conta parecer elegível.
Uma integração útil transporta dados com contexto: identificador do atendimento, origem, horário, autor e situação de validação. No desenho operacional, defina qual sistema é responsável por cada informação e como uma atualização chega aos demais. Teste alterações de prescrição, cancelamentos, devoluções e indisponibilidade do sistema. Uma integração que funciona apenas no caminho habitual pode gerar cobrança duplicada justamente nas exceções.
Formulários estruturados ajudam a localizar informações, mas campos obrigatórios em excesso incentivam respostas automáticas. Teste a usabilidade com profissionais de turnos distintos e mantenha espaço para particularidades relevantes. Reaproveitar cadastro não significa copiar uma avaliação anterior como se fosse atual. A Resolução 754/2024 estabelece requisitos para registros eletrônicos e assinatura; a possibilidade de dispensar papel exige análise das condições previstas na norma, e não decorre da simples existência de login. [2]
Acompanhe uma medida do processo documental, uma de esforço e uma do desfecho financeiro. A primeira mostra a proporção de contas devolvidas por pendência documental confirmada. A segunda registra minutos de retrabalho por conta auditada. A terceira acompanha valores glosados e recuperados por competência de faturamento. Publique numeradores, denominadores e janela de acompanhamento; contas recentes podem ainda não ter recebido análise ou decisão de recurso.
O gráfico apresenta um exemplo inteiramente simulado: entre cem contas revisadas, quarenta tinham alguma pendência, classificada por uma única causa principal. São dezoito documentais, dez de autorização, sete contratuais e cinco cadastrais. As outras sessenta não tinham pendência identificada. Esses números ensinam a segmentar o problema, sem descrever prevalência real. Se a documentação melhorar, outras causas podem continuar produzindo glosas. Redução de devoluções internas também não equivale automaticamente a receita recuperada.
Escolha uma unidade e um tipo de conta com volume suficiente para observação. Registre a situação inicial, revise um formulário ou uma duplicação específica e acompanhe os mesmos indicadores depois. Combine quem examina dúvidas e quem decide mudanças no processo. Compare períodos com perfil assistencial e regras de cobrança semelhantes, anotando alterações de equipe, contrato ou sistema que possam explicar diferenças nos resultados.
O resultado esperado do piloto é evidência para decidir: manter, ajustar ou abandonar a mudança. Verifique se o retrabalho caiu sem perda de informação necessária, atrasos no cuidado ou concentração de tarefas no fim do plantão. A análise operacional não substitui julgamento clínico, auditoria técnica nem exame contratual. O próximo passo concreto é escolher uma pendência recorrente, reconstruir seu percurso e testar uma correção na origem com enfermagem, auditoria e faturamento.
Marque os pontos que já estão definidos. Use o restante como pauta de trabalho.
Contas únicas devolvidas por pendência documental confirmada / contas únicas auditadas no período × 100.
Indicador interno; não equivale à taxa de glosa da operadora. Informar tamanho e seleção da amostra.
Soma dos minutos observados em localizar, reconciliar ou corrigir informação / contas auditadas, incluindo as sem retrabalho.
Registrar método de observação e separar tempo ativo de espera; não usar para ranking individual.
Valor inicialmente glosado com causa documental confirmada / valor apresentado das mesmas contas da competência × 100.
Informar maturidade da competência e regras de atribuição quando houver múltiplas causas.
Valor efetivamente recebido após recurso / valor documental contestado da mesma coorte × 100.
Acompanhar apenas coortes com janela de decisão informada; deferimento sem recebimento ainda não é recuperação de caixa.
Resumo em áudio gerado com NotebookLM a partir do artigo e das referências. Consulte as fontes para decisões de gestão.
Baixar episódioPode reduzir pendências de origem documental, mas glosas também envolvem autorização, cadastro e regras contratuais. A contribuição precisa ser medida por causa confirmada e pela mesma coorte de contas.
Depende da finalidade de cada documento e das condições técnicas e normativas do sistema. A Resolução Cofen 754/2024 prevê requisitos específicos; digitalizar ou usar senha não basta para presumir que qualquer registro pode dispensar impressão. [2]
Escolher uma informação repetida, acompanhar seu percurso e verificar por que cada área precisa dela. Só retirar uma transcrição depois de confirmar acesso à fonte, contexto e responsabilidade por atualização.
Fontes primárias usadas na produção do conteúdo. As recomendações de implantação devem ser adaptadas e validadas pela instituição.
Artigos 6º a 8º: competências e documentação formal do Processo de Enfermagem.
Registros em suporte tradicional ou eletrônico, requisitos de sistemas e assinatura, condições para dispensar impressão e revogação da 429/2012.
Artigos 36 a 38: qualidade, documentação e continuidade das informações assistenciais.
Finalidade de interoperabilidade e acesso oficial aos componentes e versões do padrão. Não sustenta os números simulados nem uma taxa nacional de glosas.
Conteúdo educativo de gestão e tecnologia. Não substitui avaliação profissional, normas vigentes ou protocolos assistenciais. Não apresenta resultados de clientes nem validação clínica do Caremap.
CONTINUE A INVESTIGAÇÃO
PRÉVIA VISUAL
Logo, títulos, links e destaques.
AzulSeções escuras, sobreposições e rodapé.
Veja a combinação no próprio site.
Escolha salva apenas neste navegador.